- Русский
- Română
По программе Prima Casă Plus можно купить жильё стоимостью до 2,5 млн MDL, а срок кредита может достигать 30 лет. Однако одобрение зависит от доходов, обязательств и самой недвижимости. Разберём, кто может участвовать в программе, сколько денег понадобится на старте и как сравнить предложения банков до подписания договора.
Условия и предложения проверены 3 ноября 2026 года.
Ипотечный кредит позволяет купить жильё на заёмные деньги и постепенно вернуть их банку вместе с процентами; недвижимость при этом служит залогом. Если перестать платить, кредитор может обратить взыскание на залог в установленном законом порядке. Это серьёзный риск, но квартира не становится собственностью банка автоматически после первой просрочки.
Формально ипотека — залог недвижимости, а кредит — сам заём. Правила залога закреплены в Гражданском кодексе Республики Молдова.
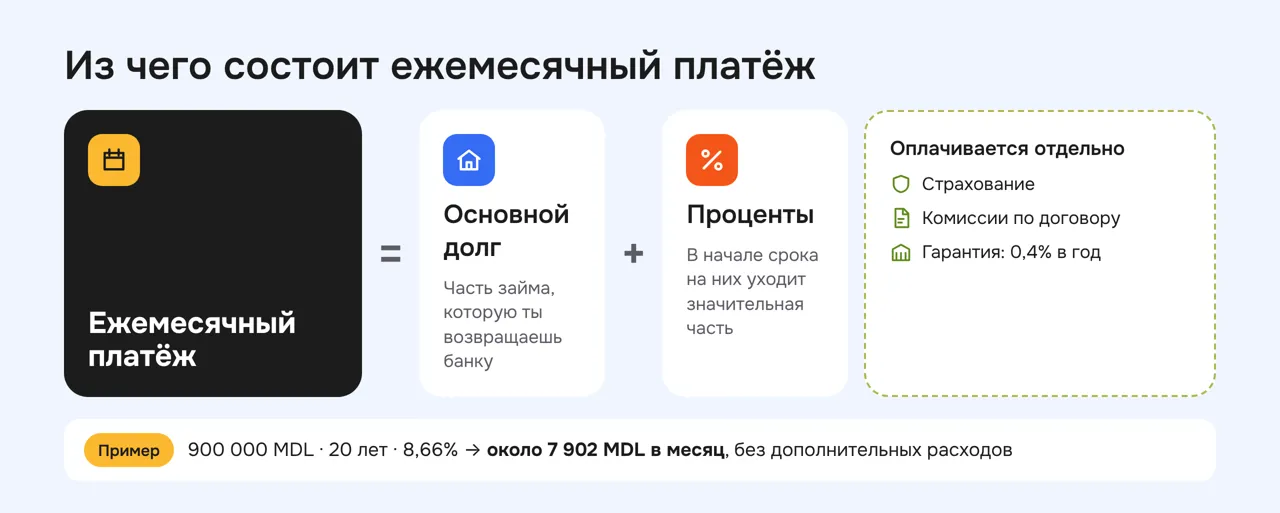
Ежемесячный платёж состоит из части основного долга и процентов. При аннуитетном графике платёж остаётся одинаковым, пока не меняются ставка и другие условия. В начале срока значительная его часть может уходить на проценты, поэтому остаток долга уменьшается медленнее, чем ожидает покупатель.
Страхование недвижимости и комиссии могут оплачиваться отдельно. Посмотри не только на график погашения, но и на перечень расходов, которые возникают раз в год или при оформлении.
Сравнивая предложения недвижимости на 999, ориентируйся на посильный бюджет. После платежа должны оставаться деньги на коммунальные услуги, продукты, транспорт и непредвиденные расходы.
Важно: потребительский кредит на первоначальный взнос создаёт вторую ежемесячную нагрузку. Банк учитывает её при рассмотрении заявки, и доступная сумма ипотеки может уменьшиться. |
Prima Casă Plus — расширенная государственная программа покупки жилья с частичной гарантией по кредиту; соответствие её условиям проверяют отдельно от платёжеспособности заявителя. Гарантия помогает получить финансирование, но не освобождает тебя от долга. Администрированием гарантий занимается Организация по развитию предпринимательства, ODA, которая пришла на смену ODIMM.
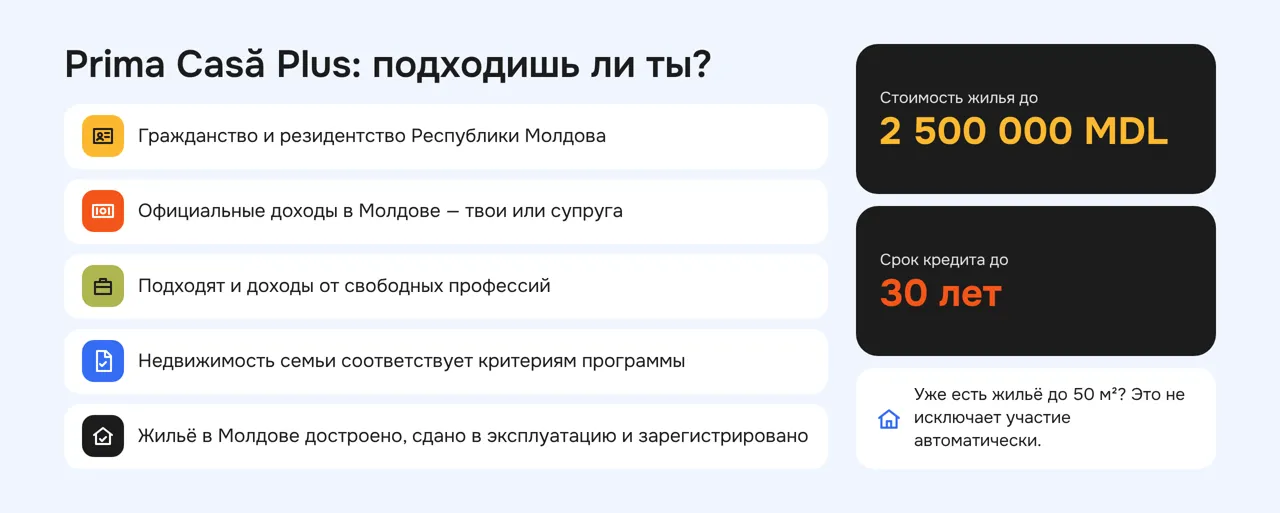
Расширение программы в 2024 году увеличило максимальную стоимость жилья до 2 500 000 MDL, а срок финансирования — до 30 лет. Участвовать могут и представители свободных профессий с официальными доходами, а не только наёмные сотрудники.
Для предварительной проверки выясни:
Собственная квартира не всегда исключает участие. В частности, предусмотрена возможность покупки более просторного жилья для владельцев недвижимости с жилой площадью до 50 м² включительно, при соблюдении остальных условий. Поэтому ответ на вопрос «Подхожу ли я под Прима Каса?» лучше получать после проверки документов, а не по одному пункту старой памятки.
На официальной странице Prima Casă Plus среди финансирующих банков указаны Moldindconbank, maib, Victoriabank, OTP Bank, Eximbank и Energbank. Уточни, принимает ли выбранный банк твой вид дохода и подходит ли ему объект.
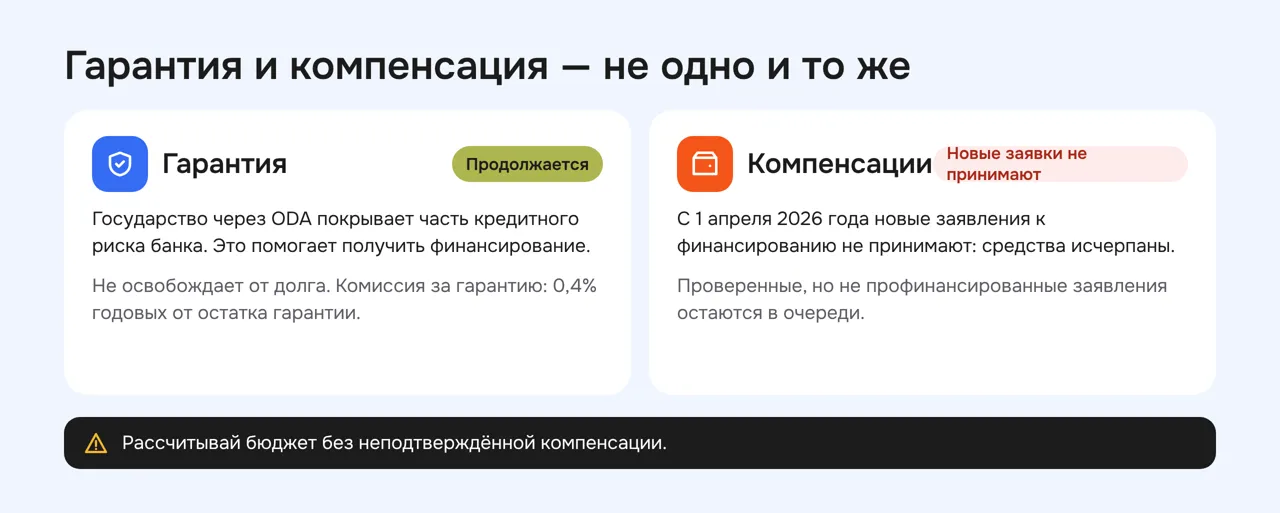
Гарантия покрывает часть кредитного риска банка. Компенсация — отдельная помощь в погашении, для которой нужны собственные основания и финансирование.
В разъяснении Министерства финансов от 1 апреля 2026 года сообщается о прекращении приёма новых заявлений на компенсации к финансированию после исчерпания предусмотренных средств. При этом выдача государственных гарантий продолжается.
Проверенные заявления, не принятые к финансированию, остаются в очереди. Рассчитывай семейный бюджет без неподтверждённой компенсации: участие в программе само по себе не означает, что государство оплатит часть твоих процентов.
Перед подачей заявки: сверяй действующие условия с ODA и банком. На старых страницах могут сохраняться прежние ограничения по возрасту, взносу и стоимости жилья. |
Первоначальный взнос зависит от кредитного продукта, оценки жилья и обеспечения: по Prima Casă Plus существуют предложения от 0%, а для стандартной ипотеки могут понадобиться собственные средства. Сначала запроси предварительные условия банка, затем рассчитывай бюджет покупки. Обещание финансирования всей стоимости не распространяется автоматически на любую квартиру.
НБМ описывает возможность полного финансирования жилья по Prima Casă Plus в сравнении со стандартным требованием собственного участия. Однако банк должен одобрить и заёмщика, и недвижимость.
| Вариант финансирования | Твои средства | Для жилья за 1 500 000 MDL |
|---|---|---|
| Prima Casă Plus, если одобрено 100% стоимости | 0% на первоначальный взнос | 0 MDL |
| Банк финансирует 80% | 20% | 300 000 MDL |
| Банк финансирует 70% | 30% | 450 000 MDL |
Два последних варианта показывают, как меняется необходимая сумма накоплений. Это не единые тарифы для всех банков.
Источником взноса могут быть личные накопления, помощь родственников или продажа имущества. Сохрани документы о происхождении денег и не расходуй весь резерв: после сделки остаются переезд, возможный ремонт и текущие платежи.
Если цена продавца выше стоимости, которую банк принимает для расчёта финансирования, разницу, возможно, придётся покрыть самостоятельно. Поэтому согласуй покупку с банком до внесения невозвратной суммы за резервирование.
Цена в евро, расчёт в леях: заранее уточни валюту сделки, курс и дату конвертации. Коммерческий курс обмена может отличаться от официального курса НБМ. |
Ежемесячный платёж зависит от суммы кредита, ставки и срока. При кредите 900 000 MDL на 20 лет под 8,66% годовых он составит примерно 7 902 MDL, без дополнительных расходов.
На июль–декабрь 2026 года ODA указывает максимальную ставку 8,66%: референсный индекс 5,66% плюс банковская маржа до 3 процентных пунктов. Отдельно взимается комиссия за гарантию: 0,4% годовых от остатка государственной гарантии.
В таблице приведены три примерных сценария. Стоимость жилья выбрана для расчёта: это не средние рыночные цены и не предложения с 999.
| Параметр | Сценарий 1 | Сценарий 2 | Сценарий 3 |
|---|---|---|---|
| Стоимость жилья | 1 000 000 MDL | 1 500 000 MDL | 2 000 000 MDL |
| Первоначальный взнос | 10%: 100 000 MDL | 15%: 225 000 MDL | 20%: 400 000 MDL |
| Сумма кредита | 900 000 MDL | 1 275 000 MDL | 1 600 000 MDL |
| Годовая ставка для расчёта | 8,66% | 8,66% | 8,66% |
| Срок | 20 лет | 25 лет | 30 лет |
| Платёж без дополнительных расходов | ≈7 902 MDL | ≈10 404 MDL | ≈12 485 MDL |
| Всего основной долг и проценты | ≈1 896 429 MDL | ≈3 121 345 MDL | ≈4 494 420 MDL |
Расчёт предполагает равные ежемесячные платежи и неизменную ставку на весь срок. В итог не входят первоначальный взнос, комиссия за гарантию, страховка, другие комиссии и расходы на сделку. При плавающей ставке будущие платежи могут измениться.
Например, если государство гарантирует 50% кредита на 900 000 MDL, комиссия за гарантию в начале срока составляет около 150 MDL в месяц. Запроси у банка полный график платежей со всеми расходами.
Не путай ставки: базовая ставка НБМ отличается от референсного индекса Prima Casă Plus. Подставлять её вместо ставки по кредиту в расчёт ипотеки нельзя. |
Для ипотеки нужны документы заявителя, подтверждение доходов и документы на недвижимость; окончательный список зависит от банка и конкретной сделки. Срок также определяется индивидуально: задержки возможны из-за оценки, неполных сведений или несоответствий в документах. До подписания предварительного соглашения с продавцом уточни, какие этапы ещё предстоят и сколько времени на них отводит банк.
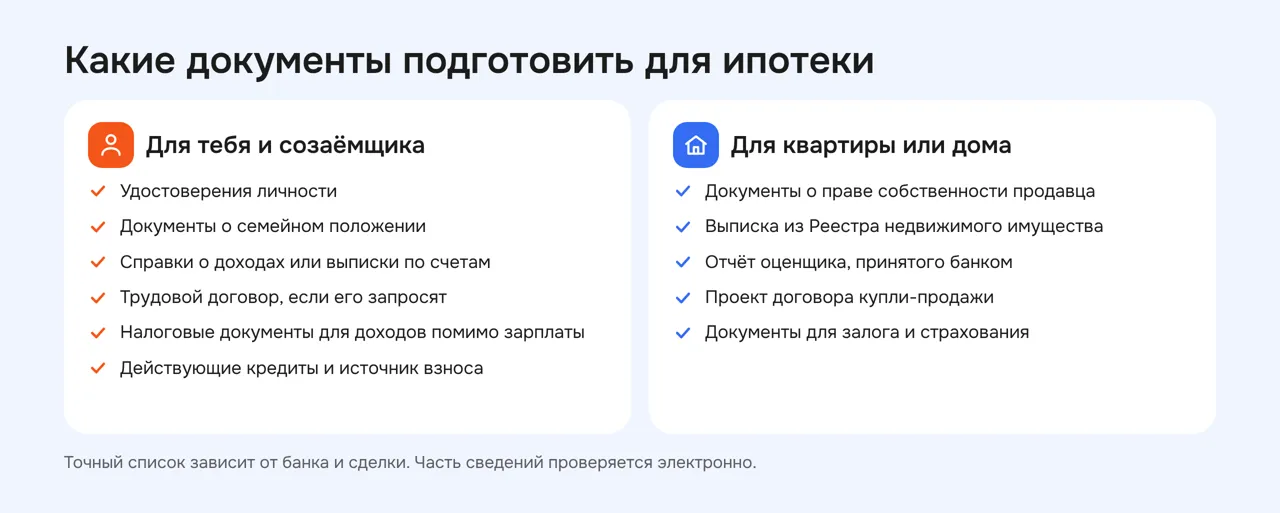
Для тебя и созаёмщика, если он участвует:
Для квартиры или дома:
Не заказывай справки наугад: часть сведений проверяется электронно. В перечне Агентства государственных услуг для регистрации ипотеки перечислены основные документы, но актуальный порядок подачи уточни у банка и нотариуса.
Обычно покупка проходит следующие этапы:
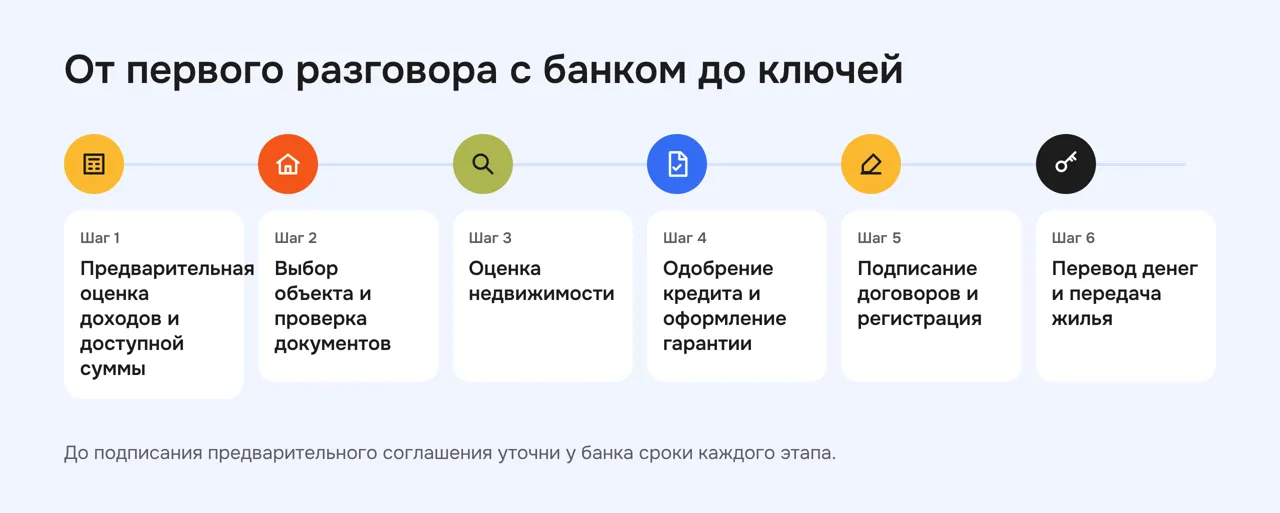
Если рассматриваешь дома и дачи на 999, проверь назначение объекта, права на землю и регистрацию пристроек. Объявление в категории домов само по себе не подтверждает пригодность недвижимости для программы.
Отдельные расходы: запроси стоимость оценки, нотариального оформления, регистрации, страховки и банковских комиссий. Государственная пошлина и оплата услуг нотариуса — разные позиции. Нулевой взнос не отменяет эти платежи. |
Сравнивай предложения на одинаковую сумму и срок, с одинаковым взносом: так ты увидишь разницу в процентах, комиссиях и общей стоимости. Главный ориентир вместе с графиком — эффективная годовая процентная ставка, ЭПС, которую банки также обозначают DAE. Но и она требует пояснений: проверь, какие расходы вошли в расчёт, а какие оплачиваются отдельно.
На дату проверки условия maib, предложение Victoriabank и страница Prima Casă Plus в Moldindconbank содержали следующие показатели:
| Банк | Плавающая ставка | Комиссия за выдачу | Опубликованная ЭПС |
|---|---|---|---|
| maib | 8,66% | 1% | 9,35% для 1 800 000 MDL на 30 лет |
| Victoriabank | 8,66% | 0% | 9,22% для 800 000 MDL на 10 лет |
| Moldindconbank | 8,66% | 1% | От 9,35%; нужен индивидуальный расчёт |
Эта таблица не определяет победителя: суммы и сроки банковских примеров различаются. Victoriabank отдельно указывает, что пример не включает стоимость страхования недвижимости. Для корректного выбора попроси все три банка рассчитать твои параметры.
| Что сравнить | Что спросить у банка |
|---|---|
| Процентная ставка | Фиксированная или плавающая? Когда пересмотр? |
| ЭПС и общая стоимость | Какие обязательные расходы включены? |
| Взнос и оценка жилья | Сколько денег нужно внести самостоятельно? |
| Срок | Насколько изменится переплата при его увеличении? |
| Досрочное погашение | Есть ли комиссия и можно ли сократить срок? |
| Страхование | Сколько стоит ежегодно и какие риски покрывает? |
| Валюта | В чём выражен долг и как рассчитывается платёж? |
По Prima Casă кредит выдают в леях. При рассмотрении других предложений проверь валюту обязательства. Если долг в евро, а доход в леях, рост курса евро на 10% увеличит леевый эквивалент неизменного платежа примерно на те же 10%.
Отзывы о Прима Каса помогут оценить обслуживание. Но чужие условия могли действовать в другом году. Если оформляешь кредит вместе с супругом или супругой, уточни обязанности каждого созаёмщика.
При рефинансировании сравни экономию с расходами на переоформление. Снижение ежемесячного платежа за счёт нового, более длинного срока может увеличить общую переплату.
Запроси предложения минимум у трёх банков, выбери посильный бюджет и сравни квартиры на продажу на 999 по району, площади и состоянию. До оплаты резервирования убедись, что банк готов рассматривать выбранный объект, и согласуй с продавцом порядок действий, если кредит не одобрят.

