- Русский
- Română
Prin Prima Casă Plus poți cumpăra o locuință de până la 2,5 milioane MDL, cu finanțare pe maximum 30 de ani. Dar eligibilitatea, avansul și rata lunară se verifică separat. Înainte să alegi apartamentul, află cât îți aprobă banca, ce plătești din economii și cum poate varia rata.
Condiții și oferte consultate la 3 noiembrie 2026.
Creditul ipotecar este un împrumut garantat cu un imobil, pe care îl rambursezi în rate. Banca verifică veniturile, datoriile și locuința, apoi stabilește suma și condițiile. Dacă nu respecți obligațiile de plată, poate începe executarea garanției, conform procedurii legale. Locuința ipotecată nu devine automat proprietatea băncii la prima întârziere.
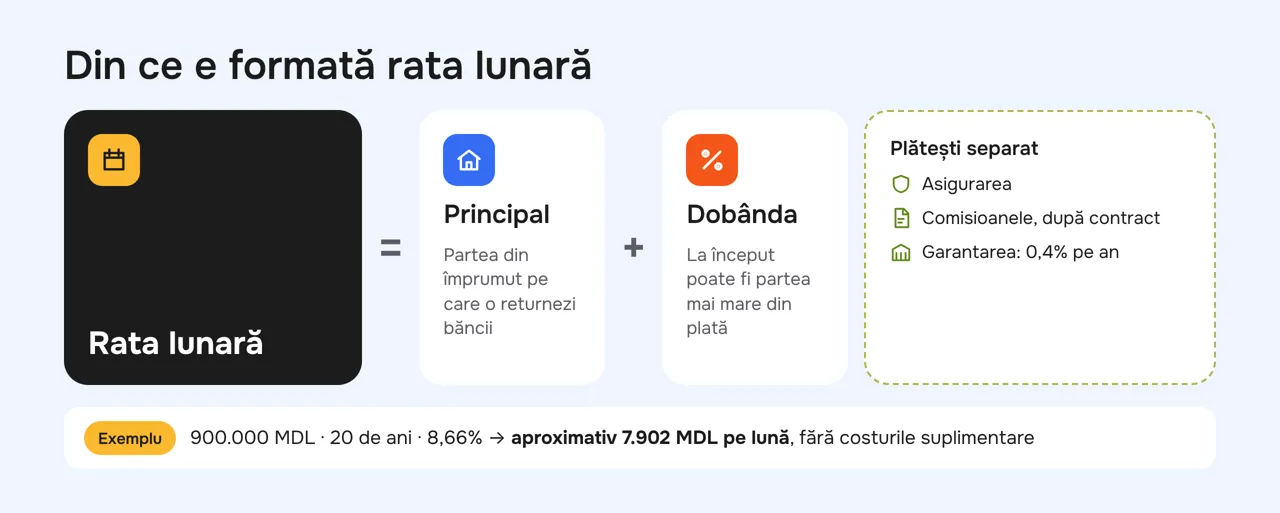
Rata cuprinde rambursarea unei părți din împrumut, numită principal, și dobânda. La început, dobânda poate reprezenta partea mai mare din plată. Asigurarea și unele comisioane se achită separat, în funcție de contract.
„Credit imobiliar” descrie destinația banilor, iar „ipotecă” desemnează garanția. În ofertele pentru cumpărarea locuinței, vei întâlni ambele denumiri. Regulile garanției sunt prevăzute de Codul civil, iar BNM stabilește cerințe de creditare responsabilă.
Nu porni de la suma maximă afișată în reclamă. Calculează ce rămâne după rată pentru utilități, hrană, transport și cheltuieli neprevăzute. Aprobarea băncii și confortul bugetului familiei sunt două lucruri diferite.
De reținut: un credit de consum pentru avans adaugă încă o rată. Banca îl ia în considerare la evaluarea capacității de plată, iar suma ipotecii aprobate poate scădea. |
Prima Casă Plus este versiunea extinsă a programului de stat pentru cumpărarea unei locuințe, cu garantarea unei părți din credit. Administrarea garanțiilor ține de Organizația pentru Dezvoltarea Antreprenoriatului, ODA, succesoarea ODIMM. Garanția facilitează finanțarea, dar nu te scutește de rambursare și nu înseamnă automat dobândă compensată.
Condițiile extinse din 2024, prezentate pe pagina oficială Prima Casă Plus, prevăd locuințe de până la 2.500.000 MDL și un termen de până la 30 de ani.
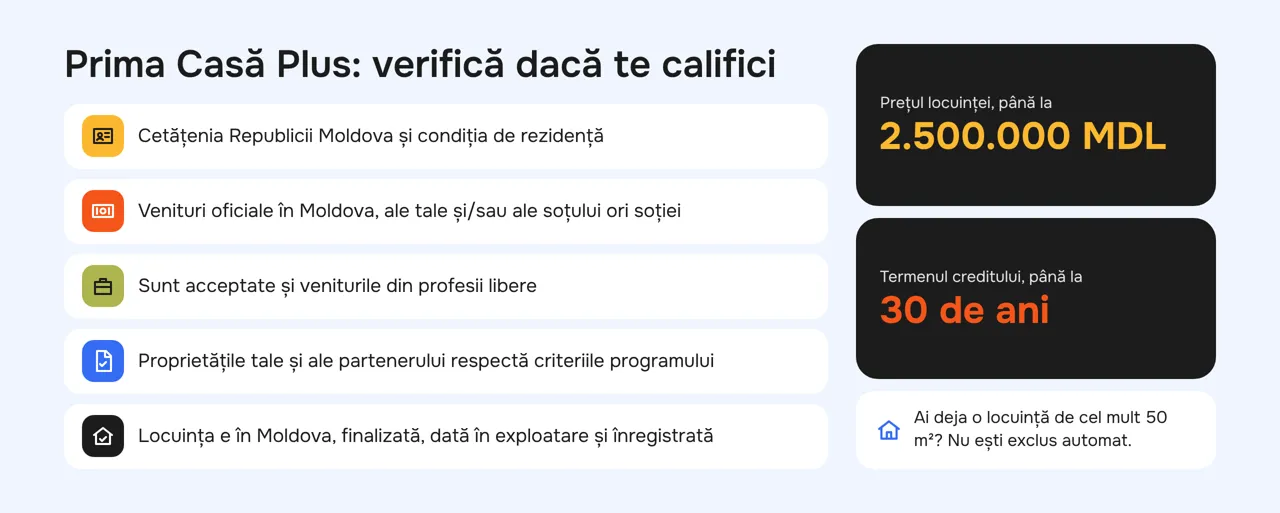
Pentru prima verificare a eligibilității:
Faptul că ai deja o locuință nu te exclude automat. Există, de exemplu, posibilitatea participării pentru proprietarii unei locuințe cu suprafață locuibilă de cel mult 50 m², în condițiile programului. Cere verificarea situației tale înainte să renunți sau să promiți vânzătorului că obții creditul.
Lista ODA cuprinde Moldindconbank, maib, Victoriabank, OTP Bank, Eximbank și Energbank. Confirmă la banca aleasă dacă finanțează imobilul și tipul tău de venit.
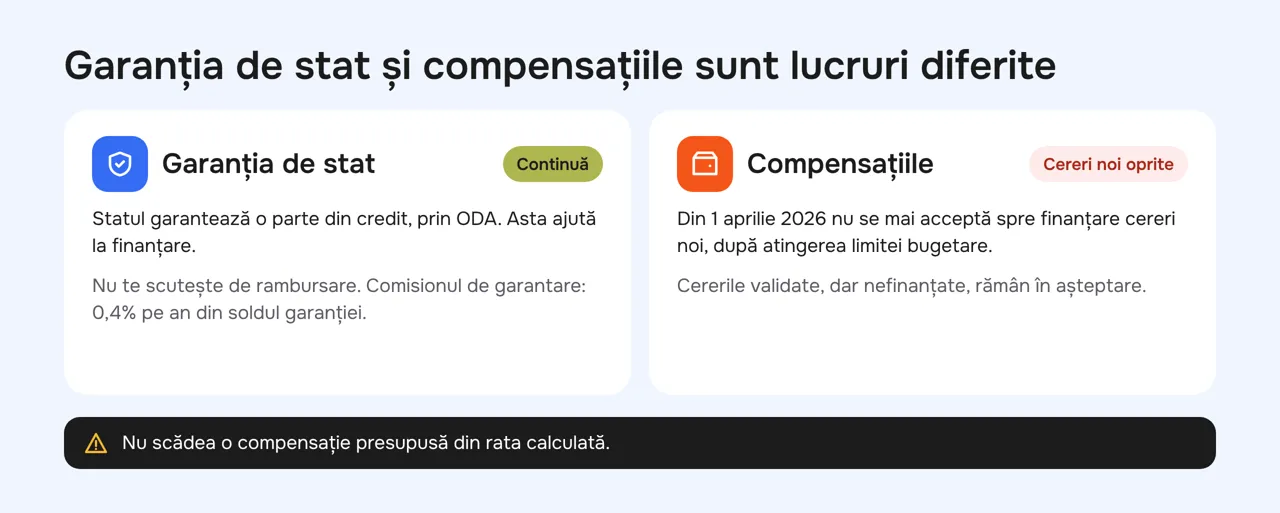
Compensațiile sunt distincte de garanția de stat. În precizările Ministerului Finanțelor din 1 aprilie 2026, instituția anunță oprirea acceptării spre finanțare a cererilor noi de compensații, după atingerea limitei bugetare. Componenta de garantare continuă.
Cererile validate, dar neacceptate pentru finanțare, rămân în așteptare. Nu scădea o compensație presupusă din rata calculată: include sprijinul în buget numai după confirmarea dreptului și finanțării.
Înainte să aplici: verifică regulile actuale cu ODA și banca. Unele pagini mai vechi descriu alte plafoane, vârste sau contribuții inițiale. |
Avansul depinde de produs, evaluarea imobilului și garanțiile acceptate: există oferte Prima Casă Plus cu contribuție proprie de la 0%, în timp ce la ipoteca standard poți avea nevoie de economii substanțiale. Un avans de 20% este un reper util pentru planificare, dar oferta scrisă stabilește suma pentru cazul tău.
BNM explică diferența dintre finanțarea standard și Prima Casă Plus, inclusiv posibilitatea acoperirii integrale a prețului prin program. Finanțarea de 100% nu trebuie presupusă pentru orice proprietate.
| Variantă | Contribuție pentru planificare | La o locuință de 1.500.000 MDL |
|---|---|---|
| Prima Casă Plus, dacă se aprobă finanțarea integrală | 0% | 0 MDL avans |
| Finanțare de 80% | 20% | 300.000 MDL |
| Finanțare de 70% | 30% | 450.000 MDL |
Ultimele două rânduri arată efectul proporției finanțate, nu condiții universale ale băncilor.
Poți folosi economii, ajutor documentat de la familie sau bani din vânzarea unui bun. Păstrează separat rezerva pentru tranzacție și mutare. Fără avans nu înseamnă fără bani la început.
Dacă vânzătorul cere mai mult decât valoarea acceptată de bancă, diferența poate reveni în sarcina ta. Când compari apartamentele de cumpărat pe 999, întreabă din timp despre acte și acceptarea cumpărării prin credit.
Preț în euro, credit în lei: stabiliți cursul și momentul conversiei înainte de semnare. Cursul comercial folosit la schimb poate diferi de cursul oficial BNM. |
Rata lunară depinde de suma împrumutată, dobândă și termen. Un credit de 900.000 MDL, pe 20 de ani, la 8,66% anual, înseamnă aproximativ 7.902 MDL lunar pentru principal și dobândă, fără costurile suplimentare.
Pentru iulie–decembrie 2026, ODA publică dobânda maximă de 8,66%, formată din referința de 5,66% și marja de maximum 3 puncte procentuale. Separat, comisionul de garantare este de 0,4% anual din soldul garanției.
Tabelul prezintă trei scenarii orientative. Prețurile locuințelor sunt exemple de calcul, nu medii de piață sau prețuri preluate din anunțurile 999.
| Parametru | Scenariul 1 | Scenariul 2 | Scenariul 3 |
|---|---|---|---|
| Prețul locuinței | 1.000.000 MDL | 1.500.000 MDL | 2.000.000 MDL |
| Avans ales | 10%: 100.000 MDL | 15%: 225.000 MDL | 20%: 400.000 MDL |
| Credit | 900.000 MDL | 1.275.000 MDL | 1.600.000 MDL |
| Dobândă anuală folosită | 8,66% | 8,66% | 8,66% |
| Termen | 20 de ani | 25 de ani | 30 de ani |
| Rată estimată, fără costuri suplimentare | 7.902 MDL | 10.404 MDL | 12.485 MDL |
| Total principal și dobândă | ≈1.896.429 MDL | ≈3.121.345 MDL | ≈4.494.420 MDL |
Calculele presupun rate lunare egale și o dobândă neschimbată pe întreaga perioadă. Totalurile nu includ avansul, garantarea, asigurarea, comisioanele sau costurile tranzacției. Dacă dobânda este variabilă, plățile viitoare se pot modifica.
De exemplu, dacă statul garantează 50% dintr-un credit de 900.000 MDL, comisionul de garantare reprezintă inițial aproximativ 150 MDL pe lună. Cere băncii graficul complet, cu toate costurile aplicabile.
Nu confunda dobânzile: rata de bază publicată de BNM este diferită de referința folosită pentru Prima Casă Plus și nu se introduce direct în calculul ipotecii. |
Pregătești actele de identitate, dovezile veniturilor și documentele locuinței, dar lista exactă depinde de bancă și de sursa banilor. Aprobarea presupune verificarea ambelor: solicitantul și imobilul. Cere un calendar pentru dosarul tău înainte să accepți un termen de plată în antecontract; nu există o durată unică pentru toate tranzacțiile.
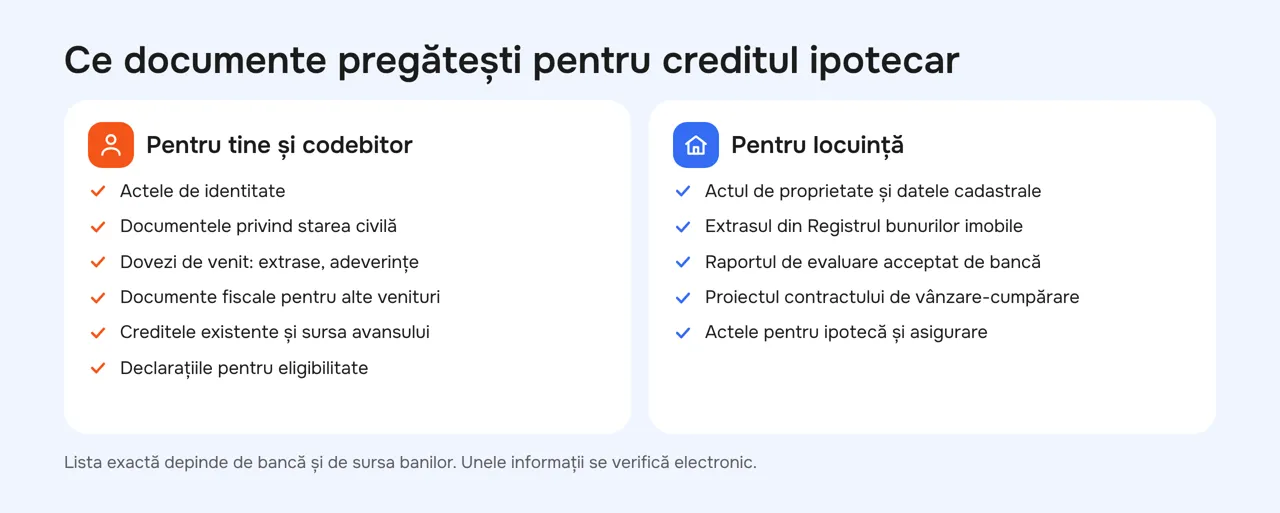
Pentru solicitant și codebitor, după caz:
Pentru locuință:
Nu comanda toate certificatele preventiv: unele informații se verifică electronic. Pentru formalități, consultă lista ASP privind actele necesare înregistrării ipotecii și confirmă circuitul actual cu banca și notarul.
Etapele practice:
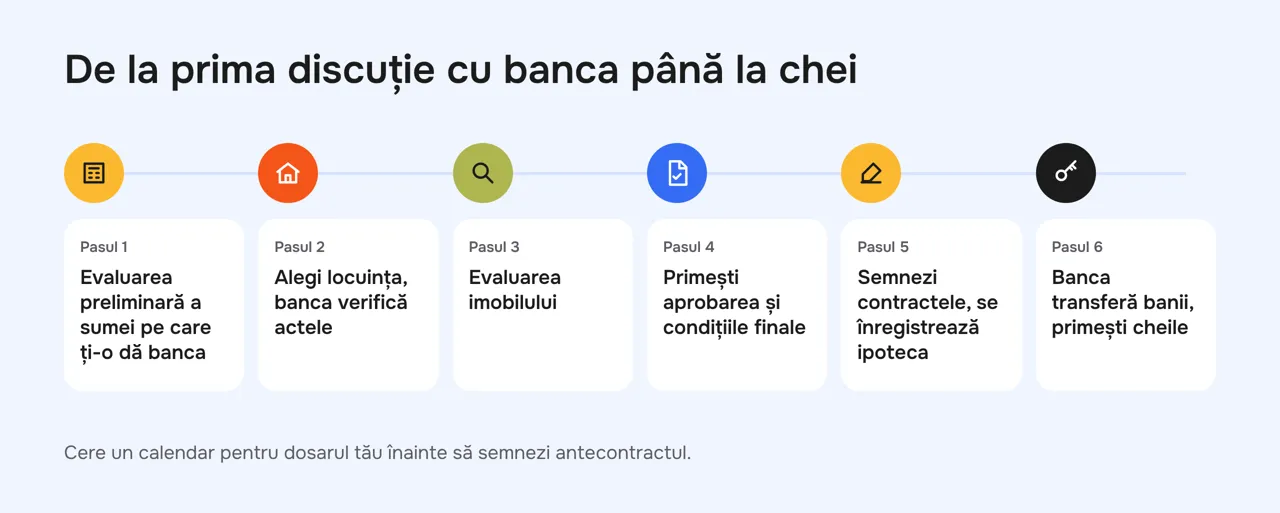
Dacă alegi dintre casele și vilele de pe 999, verifică și terenul, anexele și corespunderea construcțiilor cu actele.
Buget separat: cere costurile evaluării, notarului, înregistrării, asigurării și acordării creditului. Taxa de stat și onorariul notarului nu sunt aceeași cheltuială. |
Compară oferte pentru aceeași sumă, același termen și același avans, folosind dobânda, DAE și totalul de plată. DAE exprimă anual costurile incluse în calcul, dar nu înlocuiește lista cheltuielilor. O dobândă promoțională sau o DAE dintr-un exemplu diferit nu arată singură care ofertă este mai potrivită.
La verificare, paginile maib, Victoriabank și Moldindconbank prezentau următoarele condiții Prima Casă Plus:
| Bancă | Dobândă variabilă | Comision de acordare | DAE publicată |
|---|---|---|---|
| maib | 8,66% | 1% | 9,35%, exemplu de 1.800.000 MDL pe 30 de ani |
| Victoriabank | 8,66% | 0% | 9,22%, exemplu de 800.000 MDL pe 10 ani |
| Moldindconbank | 8,66% | 1% | De la 9,35%; cere calcul pentru dosarul tău |
DAE-urile nu formează un clasament: exemplele au parametri diferiți. Comisionul de garantare și cheltuielile suplimentare trebuie verificate separat. Victoriabank precizează că exemplul publicat nu include asigurarea imobilului.
Pentru finanțarea standard, pagina creditului imobiliar Victoriabank afișează dobânzi de 8,66%, 9,16% sau 9,66%, în funcție de categoria clientului. Oferta pentru care te califici contează mai mult decât dobânda minimă din titlu.
| Ce verifici | Întrebarea pentru bancă |
|---|---|
| Dobândă | Este fixă sau variabilă? Când se recalculează? |
| DAE și cost total | Ce includ și ce plătesc separat? |
| Avans și evaluare | Cât trebuie să acopăr din economii? |
| Rambursare anticipată | Există costuri? Pot reduce termenul? |
| Asigurare | Cât costă anual și ce acoperă? |
| Monedă | Creditul este în lei, în valută sau legat de curs? |
Prima Casă se acordă în lei. Pentru alte produse, dacă datoria este în euro, iar venitul în MDL, deprecierea leului poate majora efortul lunar.
La refinanțarea creditului ipotecar, compară economia rămasă cu taxele de transfer, evaluare și înregistrare. O rată mai mică obținută prin prelungirea termenului poate însemna un cost total mai mare.
Cere trei oferte scrise înainte să decizi. Cu bugetul confirmat, restrânge căutarea în categoria imobiliare de pe 999 după localitate și preț, apoi verifică eligibilitatea proprietății cu banca înainte să achiți o rezervare.

